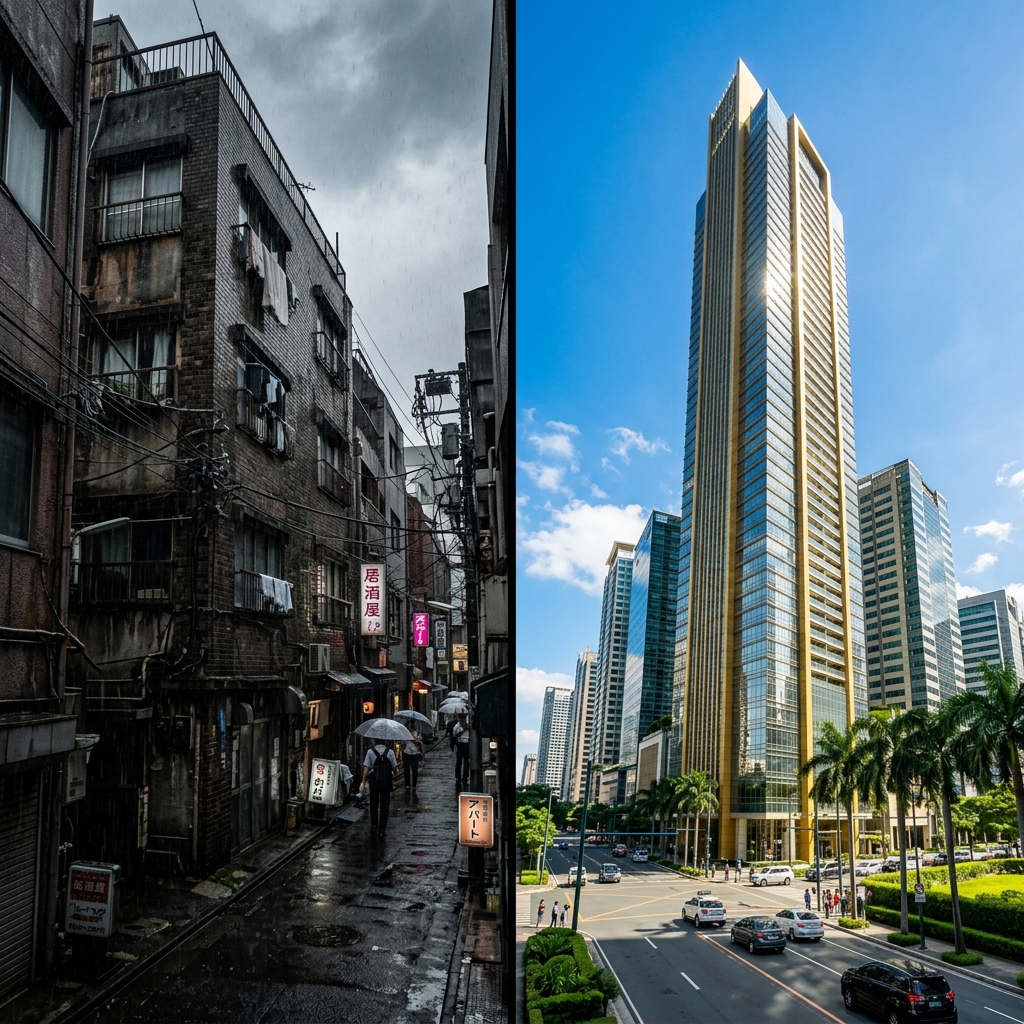
「東京都心のワンルームマンション投資は実質利回り3%前後で妙味がない。これからは利回り10%〜20%が狙えるマニラ(フィリピン)不動産の時代だ!」
海外不動産セミナーなどでこのような比較データを見せられ、「やっぱり日本の不動産より海外のほうが圧倒的に儲かるのでは?」と心を動かされていませんか。
確かに、都心の新築区分マンションをフルローンで買う投資法が厳しいというのは事実です。
しかし、だからといって「東京がダメならマニラのプレビルド物件を買おう」と飛びつくのは、表面上の数字のトリックに踊らされた非常に危険な判断です。
本記事では、セミナーでは決して大きく語られないマニラ不動産の「実質利回りの真実」を解剖し、日本国内にいながら年利6%前後の高利回りを安全に狙える最新の不動産投資法を解説します!
📌 3秒でわかる!この記事の結論
- 海外不動産セミナーの収支シミュレーションは「満室稼働・為替一定・順調な価格上昇」を前提としていることが多い
- 実際には管理費・修繕積立金・現地固定資産税・空室期間・売却時キャピタルゲイン税(6%)などで実質利回りは3〜4%台まで低下しやすい
- 少額・日本円建てで諸経費リスクを負わずに高利回りを狙うなら、国内の不動産クラウドファンディング(不動産BANK等)が圧倒的に有利
▼国内物件で年利6%前後を狙う!1万円から始める「不動産BANK」はコチラ

1. マニラ不動産の「想定利回り」から削り取られる莫大な隠れコスト
海外不動産のパンフレットに書かれている高い利回りは、多くの場合、諸経費や空室期間を一切考慮しない「表面利回り(あるいは楽観的な値上がり想定)」で計算されています。
実際に現地で物件を完成後に賃貸運用しようとすると、まず内装・家具家電の初期セットアップ費用として百万円単位の追加出費が必要になります。
| コスト・利回り項目 | セミナー資料の表面数値 | 諸経費・空室控除後の実質目安 |
|---|---|---|
| 想定利回り | 表面利回り 7%〜9% | 実質利回り 3%〜4.5%前後 |
| ランニングコスト | 最小限の記載のみ | 現地管理代行費・修繕費・空室損で20〜30%控除 |
| 売却時の税金・手数料 | スムーズな転売益を強調 | キャピタルゲイン税6%+仲介手数料等で約12%減 |
さらに、日本にいるオーナーに代わって現地の管理会社に入居者募集や管理を委託すると、家賃収入の10%〜20%近い高額な管理手数料や現地の固定資産税、修繕積立金が毎月差し引かれます。
数ヶ月の空室が発生したり、エアコンや水回りの故障修理が重なれば、手元に残る実質利回りは日本の不動産と変わらないか、むしろマイナスに転落するケースも珍しくありません。
2. 「東京の現物マンション」と「海外プレビルド」の二択で考える必要はない
海外不動産の営業マンは、常に「利回り3%の東京の区分マンション」を引き合いに出して、海外物件の優位性をアピールします。
しかし、2026年現在の賢い個人投資家は、「高すぎる都心の現物区分マンション」も「リスクだらけの海外未完成物件」も、どちらも選びません。
なぜなら、個人ではなかなか手が出せない「日本国内の高利回りな一棟収益物件や優良中古不動産」に、1口1万円から共同出資できる『不動産BANK』(不動産クラウドファンディング)が登場したからです。
これなら、日本の安定した法制度と賃貸需要の恩恵を受けながら、年利6%前後の高い分配利回りを少額から享受することができます。
▼管理の手間も借金もゼロ!国内高利回りファンド「不動産BANK」詳細を見る

3. 「現物不動産」のデメリットをすべて解消した不動産BANKの仕組み
現物不動産(東京のマンションやマニラのコンドミニアム)を個人で所有する最大のデメリットは、「数千万円の借入リスク」「空室・修繕リスク」「売却時の手間」をすべて自分一人で背負わなければならない点です。
不動産BANKでは、創業以来豊富な実績を持つ不動産のプロが物件の仕入れから賃貸管理・売却までを一貫して行います。
投資家はスマホから好きなファンドを選んで1万円単位で出資するだけで、毎月の家賃収入や売却益から計算された分配金を受け取ることができます。
内装費用や管理手数料の持ち出しに悩まされることもなければ、夜中に現地トラブルの連絡に怯えることも一切ありません。
4. 優先劣後システムにより、物件価格が下落しても元本が守られやすい
さらに特筆すべきは、不動産BANKの全ファンドに採用されている「優先劣後システム」という投資家保護ルールです。
万が一、運用終了時に物件の売却価格が想定より下がってしまった場合でも、運営会社が出資している「劣後出資部分」が先に損失をすべて負担します。
海外不動産であれば1%の値下がりでも自分の自己資金が直撃を受けますが、不動産BANKなら一定の下落幅まで投資家の元本が守られる安全なクッションが存在します。
「ミドルリターン・ローリスク」を極めて高い次元で両立しているため、堅実に資産を増やしたい方に最適の投資先です。
まとめ:海外の絵に描いた餅より、国内で年利6%を狙う堅実投資を選ぼう
投資の成否を分けるのは、派手な宣伝文句の「想定利回り」ではなく、リスクとコストを差し引いた後に「確実に手元に残る実質リターン」です。
遠く離れたマニラで高い手数料とリスクを払う前に、まずは日本国内の優良ファンドで着実な分配金を受け取ってみてください。
人気ファンドは募集開始からすぐに埋まってしまうことも多いため、あらかじめ無料の会員登録を済ませておくのがおすすめです。
ぜひ今すぐ「不動産BANK」の公式サイトをチェックして、賢い国内不動産投資をスタートさせましょう!
▼【登録無料】年利6%前後の国内ファンド多数!「不動産BANK」はコチラ
コメント